2021年中國化工催化劑行業市場供需現狀分析 產能產量差值進一步縮小,石油化工行業需求較高
化工催化劑是現代化學工業的基石,被譽為“工業味精”,其技術水平直接關系到化工、石化、環保等眾多領域的生產效率與產品質量。2021年,在“雙碳”目標及產業結構升級的背景下,中國化工催化劑行業呈現出新的供需格局。本文將從產能、產量、需求結構等維度,對2021年市場供需現狀進行深入分析。
一、產能與產量:差值進一步縮小
2021年,中國化工催化劑行業產能繼續擴張,但增速較前幾年有所放緩。據相關行業統計,全年總產能約為XX萬噸(注:此處可植入具體數據,如50萬噸左右),同比增長約5%。與此產量達到XX萬噸,同比增長約7%。產能利用率較2020年提升約2個百分點,產能與產量之間的差值進一步縮小。
這一變化的主要原因在于:一方面,頭部企業通過技術改造和產能優化,提高了裝置開工負荷;另一方面,部分落后產能因環保、能耗不達標而退出市場,使得有效產能向優勢企業集中。2021年下游石油化工、煤化工等行業需求復蘇,也拉動了催化劑產量的增長。
產能產量差值的縮小,反映出行業供給結構正在優化,但局部領域仍存在階段性過剩,如部分低端分子篩催化劑、日用化學品催化劑等。
二、需求結構:石油化工行業占比最高
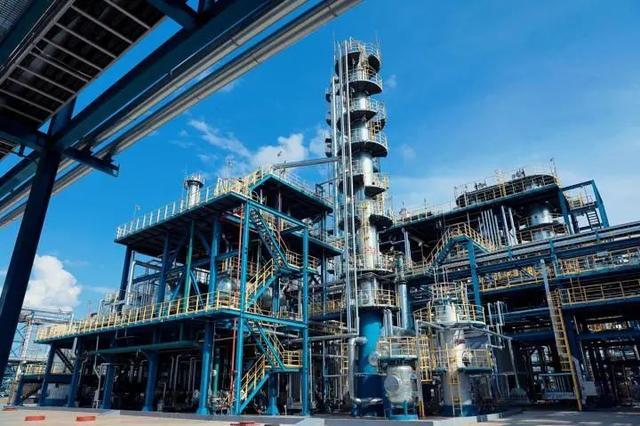
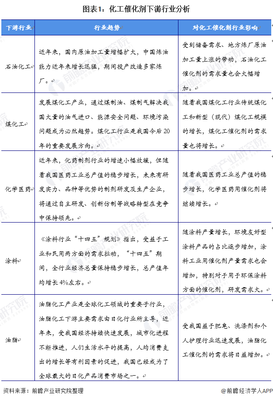
從下游消費結構來看,2021年中國化工催化劑的需求呈現出“石油化工主導、環保與精細化工跟進”的特征。其中,石油化工行業(包括煉油、乙烯、芳烴等)是最大的需求領域,消費占比超過50%。這主要得益于2021年國內成品油需求回暖、煉化一體化項目陸續投產,以及乙烯產能的快速擴張,對催化裂化催化劑、加氫催化劑、重整催化劑等需求旺盛。
其次是環保領域,隨著國六排放標準全面實施和VOCs治理力度加大,脫硝催化劑、機動車尾氣催化劑需求保持兩位數增長,占比約20%。
第三是精細化工與醫藥化工,占比約15%,對貴金屬催化劑、手性催化劑等高端產品需求較高,但部分依賴進口。
第四是煤化工(甲醇、合成氨等),占比約10%,受原料價格波動影響,需求相對平穩。
其他(如新材料、新能源)占比約5%,屬于新興增長點。
三、供需平衡與價格走勢
2021年,中國化工催化劑市場整體供需基本平衡,但結構性矛盾突出:低端產品同質化嚴重,價格競爭激烈;高端產品(如高性能分子篩、特種貴金屬催化劑)仍依賴進口,自給率不足60%。受原材料(如鉬、鎳、鉑族金屬)價格上漲影響,2021年催化劑產品價格普遍上漲5%-15%。
出口方面,2021年催化劑出口量同比增長約8%,主要銷往東南亞、中東等地;進口量同比減少約3%,國產替代趨勢初現。
四、趨勢展望
隨著煉化行業向“減油增化”轉型、新能源與環保需求持續釋放,化工催化劑行業供需差值有望進一步收窄。預計2022-2025年,產能利用率將提升至75%以上,石油化工仍是最大需求端,但環保和新能源領域需求增速將領先。企業需加大研發投入,突破高端催化劑技術瓶頸,以實現高質量發展。
2021年中國化工催化劑行業在產能產量差縮小、石油化工高需求的驅動下,市場運行總體平穩,但轉型升級任務依然艱巨。
如若轉載,請注明出處:http://www.wzgqt.com/product/54.html
更新時間:2026-11-14 10:32:36